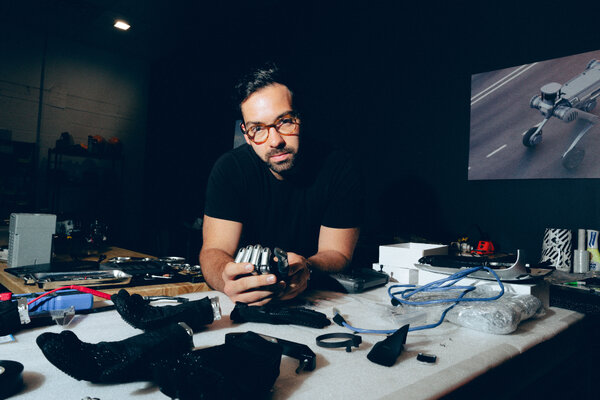
人形机器人是中美科技竞争的最新战场,但这场竞赛从一开始就不对等。据《纽约时报》报道,美国的人形机器人产业仍处于萌芽阶段,而中国在供应链上几乎占据完全主导地位——制造一台完全不含中国零部件的机器人并不现实,从电机、减速器到传感器,中国供应商占据了全球人形机器人供应链的绝大部分份额。
美国不是没有技术优势。在 AI 算法、软件平台和系统集成方面,美国公司仍然领先。波士顿动力的 Atlas 能做后空翻,特斯拉的 Optimus 在快速迭代,Agility Robotics 的 Digit 已经在仓库中测试。但这些公司的核心痛点在于:硬件成本降不下来。一台美国人形机器人的制造成本中,相当大一部分花在了从中国进口的零部件上——这不是简单的关税问题,而是全球供应链的现实。
中国的人形机器人产业则走了另一条路。以宇树科技为代表的中国公司,受益于完整的国内供应链,可以在更低的成本下快速迭代硬件。从电机、电池到结构件,几乎所有零部件都可以在国内采购,这大大缩短了从原型到量产的周期。宇树科技上市首日股价飙升 500%,反映出资本市场对中国机器人赛道的信心。
但中国也有自己的短板。在高端传感器、精密减速器和高性能 AI 芯片方面,中国仍然依赖进口或受制于技术差距。此外,中国机器人在软件生态和操作系统方面与美国仍有差距。
一些美国初创公司正在押注另一种策略:不试图重建完整的本土供应链,而是专注于系统集成和应用场景,利用中国零部件组装机器人,在软件和 AI 能力上建立差异化优势。这种策略的可行性取决于地缘政治环境——如果贸易摩擦进一步升级,"中国零部件"本身可能成为政治风险。
对于关注人形机器人赛道的投资者来说,一个清晰的判断框架是:在供应链层面,中国占优;在软件和 AI 层面,美国占优。任何一家公司,无论中美,如果能在硬件成本和软件能力之间找到最佳平衡点,就有可能在下一波人形机器人浪潮中胜出。而在那之前,大多数机器人公司的供应链中都少不了"中国制造"的标签。